Acquisizione istituzionale
Treasury CSV/XML, Chicago Fed NFCI/ANFCI e New York Fed SOFR. Download limitati, cache verificata e versioni conservate.
ENGINE 04 / MARKETS · VERSIONE 0.1.0
Understanding Financial Complexity Through Data.
Mette a confronto i tassi dei titoli di Stato americani e gli indicatori delle condizioni finanziarie. Aiuta a esplorare come si muovono insieme, quando cambiano e quali variazioni si distinguono dal passato, usando dati storici di fonti ufficiali.
Capire come cambiano i mercati, dati alla mano.
In praticaPuoi confrontare un periodo di forti variazioni dei tassi con un indice delle condizioni finanziarie e vedere quali relazioni emergono dai dati.
3840 € – 11.520 €
48 analisi/anno × 1–3 ore risparmiate per attività × 80 €/ora.
Scenario illustrativo da verificare in un pilota, al lordo dei costi di adozione.
RiferimentiU.S. Treasury · Yield curveChicago Fed · NFCINew York Fed · SOFR
MISSION / FINANCIAL SYSTEMS
Serie con frequenze, unità e revisioni diverse richiedono più di un grafico. FSIE conserva le fonti, ricostruisce confronti temporali coerenti e calcola regimi, volatilità e anomalie. Ogni risultato rimane collegato ai dati e al metodo che lo produce.
Treasury CSV/XML, Chicago Fed NFCI/ANFCI e New York Fed SOFR. Download limitati, cache verificata e versioni conservate.
DuckDB e Parquet per anno. Date originali, valori mancanti, metadati e revisioni rimangono distinti.
Spread, inversioni, volatilità, Pearson/Spearman, finestre mobili, lag con HAC/Holm e anomalie calcolate sul passato.
JSON, HTML e CSV derivano dalla stessa elaborazione. Le spiegazioni IA locali sono opzionali e separate dai numeri.
HOW IT WORKS
REAL RESEARCH / FSIE-001
Uno studio storico della curva Treasury e delle condizioni finanziarie. Il confronto usa l’ultima seduta effettiva della stessa settimana dell’indice NFCI: nessuna interpolazione e nessun riempimento anticipato.
Periodo comune: 2000-01-07 → 2026-10-30
0 / 28 nei test originali sui ritardi dopo HAC/Holm.
Le osservazioni sono valori di 21 serie, non altrettante giornate. 98.286 ricadono nel periodo richiesto; 41.617 sono escluse perché esterne. Nessuna osservazione invalida e nessun duplicato.
Lo spread è 100 × (rendimento 10Y − rendimento breve), con rendimenti in punti percentuali e risultato in punti base. Le sedute invertite e la durata di calendario degli episodi restano misure distinte.
| Spread | Sedute note | Sedute invertite | Episodi osservati | Intervallo / bp |
|---|---|---|---|---|
| 10Y–2Y | 6711 | 1009 | 20 | -108 / 291 |
| 10Y–3M | 6708 | 1117 | 38 | -189 / 385 |
I test complementari rilevano movimenti settimanali più ampi sul campione intero. Nei 28 test originali sulle variazioni con segno a diversi ritardi, nessun confronto supera la correzione di Holm al 5%.
1.400 settimane abbinate. L’intervallo include zero. Associazione retrospettiva, con limiti di dipendenza temporale e stabilità; non è una previsione né una prova di causalità.
La variazione della settimana è confrontata con mediana e MAD delle 104 settimane precedenti, con almeno 52 osservazioni. Soglia |z| ≥ 4. Un rilievo non equivale a un errore dei dati o a una crisi imminente.
| Data di riferimento | Indicatore | Variazione | z / past |
|---|---|---|---|
| 2020-03-13 | ANFCI | 0,26 / index_points | 16,004 |
| 2020-03-20 | ANFCI | 0,234 / index_points | 14,41 |
| 2020-03-13 | NFCI | 0,164 / index_points | 13,827 |
| 2020-03-06 | ANFCI | 0,224 / index_points | 13,796 |
SOFR aggiunge una serie indipendente per provenienza, con copertura più breve dal 2018. Non è una misura indipendente di crisi: il confronto resta descrittivo.
2019-09-17: +282 bp2019-09-18: -270 bp2020-03-16: -84 bp
FSIE-001
Abbiamo misurato quanto cambia in una settimana la differenza tra i rendimenti dei titoli di Stato USA a 10 e 2 anni. Quando la tensione finanziaria era sopra la media due settimane prima, il movimento medio era di 9,56 punti base, contro 5,82 nelle altre settimane. Circa il 64% in più.
Avvisi proposti · Simulazione
Perdita stimata in meno su un portafoglio da 10.000.000 €.
In ciascun caso, il gestore destina 1.000.000 € alla liquidità al posto dei Treasury a 10 anni.
Il portafoglio parte con 5 milioni di euro in Treasury a 2 anni e 5 milioni a 10 anni. Il limite di perdita d’esempio è 60.000 €.
Il rialzo ipotetico di 0,15 punti percentuali del rendimento a 10 anni porterebbe la perdita stimata oltre il limite.
Il 12 marzo 2020, dopo i dati USA, l’avviso sarebbe scattato con 64.000 € di perdita stimata.
Per il taglio si assume un’esecuzione al livello del 12 marzo, quando il rendimento era allo 0,88%. I due totali del 13 marzo comprendono il calo già stimato al momento dell’avviso.
Ricostruzione storica · Marzo 2020
Rendimenti USA
Perdita stimata dal 6 marzo
Linea grigia · limite di perdita 60.000 €
Rendimenti reali e variazione stimata del portafoglio intero dal 6 marzo.
Il 13 marzo la perdita stimata sulla posizione intera sale a 90.000 €. Nell’esempio, lunedì 16 il team esamina il riepilogo della settimana.
La duration modificata ipotizzata è di 2 e 9 anni. Un punto base di rialzo vale circa 1.000 € di perdita sul biennale e 4.500 € sul decennale, oppure 3.600 € sul decennale ridotto. Il controllo prima di comprare simula un rialzo. La capacità di prevederne la data resta da dimostrare.
Dal 12 al 13 marzo il decennale sale dallo 0,88% allo 0,94% e il biennale scende dallo 0,50% allo 0,49%. Le stime usano sensibilità lineare, cambio fisso e costi di negoziazione pari a zero.
Limiti della prova. Il confronto usa dati storici. Dal 2013 l’indice ha segnalato tensione sopra la media in sole otto settimane.
Come abbiamo fatto il confrontoBIG DATA BENCHMARK / SYNTHETIC TECHNICAL DATA
Il benchmark usa soltanto dati sintetici e misura il percorso DuckDB/Parquet. Nessun dato generato contribuisce allo studio finanziario. Mac mini M1, 16 GiB RAM, DuckDB con 512 MB e due thread; macchina non dedicata.
Parquet: 155,67 MiB / 6 partizioni annuali. Mediane delle query su tre esecuzioni; cache del sistema non svuotata. La prova qualifica questo carico, non qualunque dimensione o prestazione su altri computer.
Misure e query del benchmark ↗FSIE-BIGDATA-001
Il test tecnico ha generato e scritto 20 milioni di righe sintetiche in Parquet in 1,67 secondi. DuckDB le ha importate in circa 0,90 secondi nella configurazione provata.
Limiti della prova. Sono misure di elaborazione su dati sintetici. I tempi dipendono dalla macchina e dal carico e non dicono quanto siano affidabili le analisi di mercato.
LOCAL DASHBOARD / REAL DATA
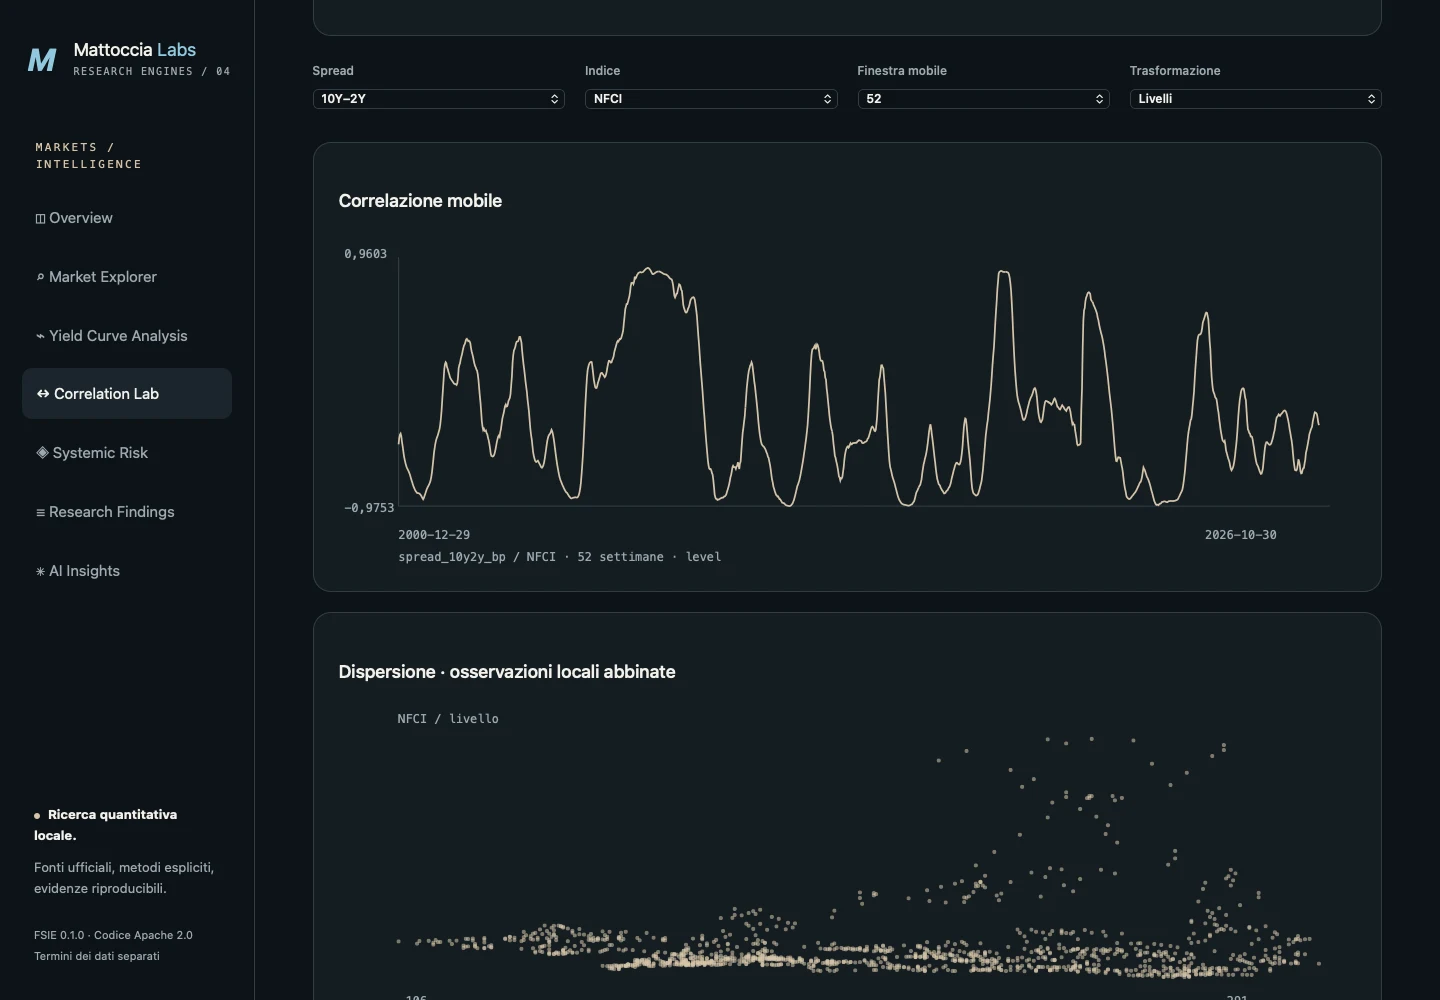
Overview, Market Explorer, Yield Curve Analysis, Correlation Lab, Systemic Risk, Research Findings e AI Insights. Filtri e grafici interrogano i dati locali effettivi; il sito presenta il rapporto statico verificato.
ARCHITECTURE / SHARED RESEARCH CORE
FSIE riusa acquisizione protetta, job, avanzamento, provenienza, API locali e interpretazioni opzionali del Shared Research Core. Parsing finanziario, database colonnare e algoritmi statistici sono moduli dedicati. I tre engine precedenti mantengono algoritmi e interfacce.
Architecture & reuse ↗RESEARCH / VALIDATION SCOPE
Studio retrospettivo sulla versione acquisita. NFCI/ANFCI possono revisionare la storia; le date originali di pubblicazione non disponibili restano sconosciute. Non è un backtest predittivo in tempo reale. Gli indici incorporano già informazioni di mercato: correlazioni e segnali non provano causalità o rischio certo.
Ricerca quantitativa: nessun ordine, broker, gestione di denaro o raccomandazione personalizzata.
Scope & limitations ↗OPEN SOURCE / APACHE 2.0
Software originale Apache 2.0. Le condizioni delle fonti istituzionali restano separate. I download includono codice, metodi e risultati calcolati; gli archivi completi delle serie finanziarie rimangono locali.
Verificato su macOS Apple Silicon / Python 3.12. Windows e Linux non ancora qualificati. L’analisi funziona senza Ollama.
python3.12 scripts/setup_financial.py
.venv-fsie/bin/python -m financial.cli serve
Per ripetere esattamente i numeri storici servono i file originali con gli hash del manifest. Una nuova acquisizione può avere dati revisionati: non viene spacciata per la stessa versione.
Metodo quantitativo ↗SOFR data and derived research results are subject to the Terms of Use at https://www.newyorkfed.org/privacy/termsofuse. The New York Fed is not responsible for publication of these results by Mattoccia Labs, does not endorse this republication, and has no liability for your use. Mattoccia Labs is not affiliated with the New York Fed. The New York Fed does not sanction, endorse, or recommend products or services offered by Mattoccia Labs. SOFR data are calculated using data provided under a license granted to the New York Fed by DTCC Solutions LLC; those parties have no liability for this material.
2b6702e018e1b92aa0973b936457d7f77698c2b52ac514320cc0e8fe406efac4